Mini-prêt ou microcrédit étudiant : comment emprunter rapidement ?

6 novembre 2026
Accueil > Blog > Prêt étudiant > Mini-prêt ou microcrédit étudiant : comment emprunter rapidement ?

Un ordinateur à remplacer, des frais liés à une formation ou un besoin de mobilité : certains projets nécessitent seulement quelques centaines ou milliers d’euros. Plusieurs solutions de financement existent pour les étudiants, selon la nature du besoin et leur situation. Mini-prêt étudiant, microcrédit personnel, prêt étudiant garanti par l’État ou aide du Crous : les solutions ne se valent pas. Découvrez les montants, taux, conditions et démarches pour obtenir un financement rapide, adapté à votre budget.

ASSURANCE PRÊT ÉTUDIANT

Vous prévoyez d’emprunter pour vos études ?

Pensez aussi à protéger votre prêt avec Assurly.

Mini-prêt étudiant : de quoi parle-t-on ?

Derrière cette expression, plusieurs solutions de financement existent, avec des règles et des conditions différentes. Le choix dépend notamment de la somme recherchée, de votre situation et de votre capacité à rembourser.

Le minicrédit et le microcrédit personnel désignent deux solutions différentes. Le premier désigne un crédit de faible montant, généralement de quelques dizaines à quelques centaines d’euros. Dans ses statistiques, l’Observatoire de l’inclusion bancaire retient notamment le seuil de 200 € pour identifier cette catégorie de financement.

Le second est un crédit destiné à favoriser l’insertion sociale ou professionnelle. Selon la Banque de France, son montant peut atteindre 8 000 €, avec une durée de remboursement maximale de sept ans. Il s’adresse notamment aux personnes rencontrant des difficultés d’accès au crédit bancaire classique et nécessite l’accompagnement d’une structure spécialisée.

D’après l’Observatoire de l’inclusion bancaire, 21 473 microcrédits personnels ont été accordés en 2025, contre 19 523 en 2024, soit une hausse d’environ 10 %.

Mini-prêt étudiant, microcrédit personnel ou prêt étudiant classique : quelles différences ?

CritèreMinicréditMicrocrédit personnelPrêt étudiant classique
MontantGénéralement inférieur à 200 €Jusqu’à 8 000 €Variable selon la banque et le dossier
DuréeCourte, selon l’offreJusqu’à 7 ansVariable selon l’offre bancaire
GarantieSelon l’organismeGarantie partielle possible du Fonds de cohésion socialeCaution parentale ou autre garantie éventuellement demandée
PublicSelon les conditions du prêteurPersonnes rencontrant des difficultés d’accès au crédit classiqueÉtudiants répondant aux critères de la banque

Le minicrédit répond à un besoin de financement de faible montant, tandis que le prêt étudiant classique permet généralement de financer un projet d’études plus large. Le microcrédit personnel répond, quant à lui, à des objectifs d’insertion sociale ou professionnelle.

Les conditions dépendent du type de crédit choisi. Le prêt étudiant garanti par l’État constitue une autre possibilité : il permet aux étudiants éligibles d’emprunter jusqu’à 20 000 € cumulés, sans caution parentale ni condition de ressources. La garantie de l’État couvre 70 % du montant du prêt, hors intérêts, mais l’emprunteur reste tenu de rembourser la totalité. Notre guide pour obtenir un prêt étudiant et notre analyse des taux de prêt étudiant classique complètent ce tableau.

Quels sont les montants, les taux et les durées de remboursement d'un micro-prêt étudiant ?

Les conditions dépendent du financement choisi.

  • Montant : jusqu’à 8 000 € pour un microcrédit personnel, 20 000 € cumulés pour le prêt garanti.
  • Durée : sept ans maximum pour le microcrédit, de deux à dix ans pour le prêt garanti.
  • Taux : variable selon l’organisme pour le microcrédit. Pour le prêt garanti, la banque fixe librement son taux : ce n’est pas un prêt à taux zéro.

Plus la durée s’allonge, plus le coût total du crédit grimpe. Vérifiez le TAEG et les frais de dossier avant de signer.

À partir du 20 novembre 2026, les règles du crédit à la consommation évoluent avec l’entrée en vigueur de l’ordonnance du 3 septembre 2025, qui transpose la directive européenne 2023/2225. Le champ d’application est notamment étendu aux crédits de moins de 200 €, aux crédits de courte durée et aux emprunts pouvant atteindre 100 000 €. Certaines exceptions subsistent toutefois, notamment pour les crédits gratuits de courte durée.

Quelles sont les conditions pour obtenir un microcrédit étudiant avec ou sans garant ?

Si personne ne peut se porter garant, le microcrédit personnel et le prêt étudiant garanti par l’État peuvent être envisagés, sous réserve de remplir les conditions requises.

Le microcrédit personnel suppose une capacité de remboursement suffisante, évaluée avec une structure d’accompagnement. Le Fonds de cohésion sociale en garantit une partie.

Pour le prêt garanti, etudiant.gouv.fr et Service-Public.fr posent trois conditions :

  • être majeur (ou mineur émancipé) et avoir moins de 28 ans à la signature ;
  • être inscrit dans l’enseignement supérieur français ;
  • être français, ou ressortissant de l’UE ou de l’EEE avec deux ans de résidence régulière en France.

Aucune condition de ressources, mais la banque garde son pouvoir d’appréciation et peut refuser le dossier. Autres pistes : notre guide sur le prêt étudiant sans garant.

Comment obtenir un mini-prêt étudiant rapide en ligne ?

La demande commence en ligne, mais l’accord définitif dépend de la banque et de l’étude du dossier.

  1. Évaluez votre besoin : fixez le montant et rassemblez les justificatifs.
  2. Demandez votre attestation de pré-éligibilité sur la plateforme de Bpifrance.
  3. Transmettez-la à une banque partenaire, avec pièce d’identité, justificatif d’inscription, RIB et justificatif de domicile (la liste varie selon la banque).
  4. Signez le contrat, éventuellement par signature électronique, puis attendez le déblocage des fonds.

Le microcrédit suit un autre parcours. Une association étudie d’abord votre projet et votre budget. Les délais varient : un financement rapide n’est jamais garanti. Chaque banque limite le nombre de prêts accordés par an : déposez donc votre demande tôt.

Quelle banque ou quel organisme choisir pour un microcrédit étudiant ?

Le prêt garanti se demande auprès d’une banque partenaire de Bpifrance. Selon Service-Public.fr : Société Générale, Crédit Mutuel, CIC, La Banque Postale, et la BFCOI à La Réunion et à Mayotte. Pour un microcrédit, l’annuaire de la Banque de France recense les structures d’accompagnement de chaque département.

Comparez ensuite :

  • TAEG : le coût réel du crédit, frais inclus.
  • Remboursement anticipé : vérifiez les modalités de remboursement et les éventuels frais applicables.
  • Coût total : le montant total à rembourser, frais de dossier compris.
  • Souplesse : report ou modulation des mensualités.

Avant de déposer un dossier, vérifiez la liste des banques partenaires en vigueur sur le site de Bpifrance.

Comment simuler le coût et le remboursement d'un micro-prêt étudiant ?

Prenons 3 000 € empruntés à 3 % (taux nominal fixe, hors frais et assurance) :

DuréeMensualitéIntérêts
24 mois129 €95 €
36 mois87 €141 €

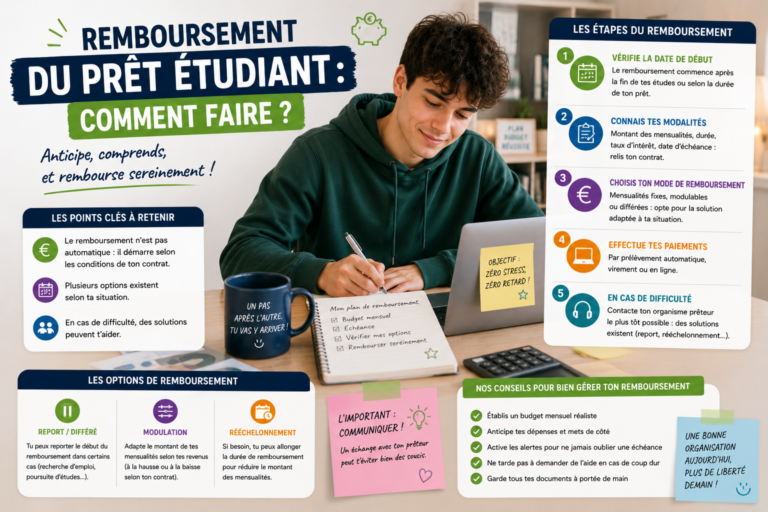
Allonger la durée allège la mensualité, mais alourdit la facture. Un simulateur de prêt étudiant donne ces chiffres en quelques clics. Notre guide sur le remboursement d’un prêt étudiant détaille les échéances.

ASSURANCE PRÊT ÉTUDIANT

Un prêt, même petit, se rembourse quoi qu’il arrive

Découvrez les solutions d’assurance pour un prêt étudiant et protégez votre budget en cas de coup dur.

Quelles alternatives au micro-prêt étudiant en cas de besoin d'argent urgent ?

Avant d’emprunter, regardez si une aide répond déjà à votre besoin.

  • Aide spécifique du Crous : ponctuelle (jusqu’à 3 071 €) ou annuelle, pour les moins de 35 ans, sur dossier du service social.
  • Bourse sur critères sociaux : elle peut financer une partie de vos dépenses d’études, sous conditions.
  • Garantie Visale : caution gratuite d’Action Logement pour les 18-30 ans. Elle se porte garante auprès du bailleur, mais ne verse rien à l’étudiant.
  • Avance familiale ou job étudiant : à cadrer clairement.

Le crédit vient en dernier recours. Notre guide sur les aides financières pour les étudiants les passe en revue.

Faut-il souscrire une assurance pour un micro-prêt étudiant ?

Pour le prêt étudiant garanti par l’État, economie.gouv.fr précise que l’assurance n’est pas obligatoire. D’autres crédits à la consommation peuvent l’exiger. Selon les garanties du contrat, une assurance peut prendre en charge les mensualités en cas de maladie ou d’accident. Lisez attentivement les exclusions et les conditions d’indemnisation.

ASSURANCE PRÊT ÉTUDIANT

Votre remboursement mérite d’être protégé

Sans stress ni paperasse inutile.

Vous êtes prêt ? Nous aussi

Rendez-vous sur assurly.com pour obtenir un devis gratuit, rapide, et adapté à votre profil. Nos conseillers vous accompagnent avec respect et humanité, quels que soient votre âge, vos doutes, ou votre passé médical.

Parce que votre avenir ne s’arrête pas à la retraite. Il commence maintenant.

Facebook
X

SONIA - REDACTRICE

Sonia écrit sur l'assurance de prêt immobilier depuis plusieurs années maintenant. Vous souhaitez changer d'assurance ? Ses articles sauront vous éclairer et vous donner toutes les informations nécessaires sur les garanties, le TAEA, les lois, les délais ou encore la résiliation en assurance emprunteur.

Articles similaires

Newsletter

Pour rester informé de nos dernières actualités, abonnez-vous à notre newsletter!

Newsletter

taux assurance prêt immobilier 100 sur 2 têtes

Assurly est une insurtech française qui bouscule le secteur de l’assurance grâce à ses solutions technologiques complètes. En maîtrisant chaque aspect du processus d’assurance, Assurly garantit un parcours client fluide, alliant simplicité, transparence et efficacité. Spécialisée dans l’assurance emprunteur, Assurly propose une couverture innovante et compétitive, adaptée aux besoins des emprunteurs que ce soit pour leur prêt immobilier ou leur prêt étudiant. Fondée par Toufik Gozim et Mickael Benhassen en 2017, Assurly s’est donnée pour mission de rendre l’assurance plus intelligente, plus rapide et plus accessible.

Labellisation Finance Innovation en mai 2025 et juillet 2021.

“startups to watch in 2021” par Sifted

Assurly est une marque de Gigamesh SA, 

fondée en 2017, marque déposée à l’INPI®.

Numéro SIREN ‌: 832934830

Numéro registre ORIAS : 21001617

Adresse : 83 rue Michel-Ange 75016 Paris

Téléphone : +33 1 76 44 00 14 

© Assurly. Tous droits réservés

© Assurly. Tous droits réservés